


Die Zahlen sind netto, also nach Abzug der Steuer. Das Datum ist das, wo die Gutschrift bei Comdirect erfolgt ist.
| 01.08. | Gladstone Cap. | €38.43 |
| 01.08. | Gladstone Inv. | €25.63 |
| 01.08. | JP Morgan | €52.85 |
| 04.08. | CVS | €51.03 |
| 04.08. | General Mills | €54.61 |
| 04.08. | Bristol Myers | €40.30 |
| 04.08. | Verizon | €45.24 |
| 04.08. | Universal | €61.03 |
| 05.08. | ASML | €25.02 |
| 06.08. | PNC | €57.47 |
| 12.08. | Blackstone | €183.68 |
| 12.08. | Texas Instruments | €40.82 |
| 12.08. | Air Products | €51.94 |
| 14.08. | Apple | €8.62 |
| 17.08. | Omega Healthcare | €67.21 |
| 17.08. | Tanger | €49.82 |
| 17.08. | OneOk | €150.10 |
| 17.08. | National Retail | €55.35 |
| 17.08. | Unum | €74.07 |
| 17.08. | Realty | €34.55 |
| 17.08. | Main Street | €52.38 |
| 17.08. | Accenture | €23.24 |
| 17.08. | Abbvie | €182.02 |
| 18.08. | Procter and Gamble | €48.46 |
| 19.08. | Hercules | €230.34 |
| 19.08. | Novo Nordisk | €66.55 |
| 20.08. | Caterpillar | €100.49 |
| 21.08. | Welltower | €45.51 |
| 21.08. | BAT | €81.02 |
| 24.08. | Williams Sonoma | €143.57 |
| 29.08. | Starbucks | €43.14 |
Summe: €2.184
Kassierte Dividenden 2026: €23.400
Kassierte Dividenden pro Monat 2026: €2.925
Kassierte Dividenden seit dem ich die aufschreibe (Juli 2013): €237.688
Wer sich erinnern kann, ich hatte mich im Optionshandel versucht.
Das war so semi erfolgreich .. auch weil ich .. naja .. nicht viele Gedanken in eine Strategie etc. investiert habe.
Am Ende des letzten Beitrags dazu stand ich bei einem Minus von 1.500 USD.
Was ist dann passiert?
- ich habe den ganzen Bums glattgestellt .. spricht ich habe alles was noch im Depot war verkauft (mit realisierten Verlusten)
- dann habe ich nen Monat oder so drauf rumgedacht
- dann habe ich beschlossen .. ich brauche das in dem Depot nicht .. also es ist nicht essentiell für FIRE aber natürlich will ich es auch nicht verlieren
- dann habe ich mir überlegt wie ich es besser machen kann
Meine Idee war dann Cash Secured Puts nur noch auf rechnerisch unterbewertete Aktien zu handeln die ich A. langfristig in mein Depot legen würde und B. die Dividende bezahlen. Der Zeitraum bis zum Verfall sollte so kurz wie möglich sein (wenige Tage).
Wenn mir dann was eingebucht wird, habe ich kein Problem das auch lange zu halten, verkaufe CCs drauf und kassiere die Dividenden.
Dann habe ich mir eine Liste erstellt mit solchen Aktien.
Hier ein Auszug wie diese Liste aussieht:
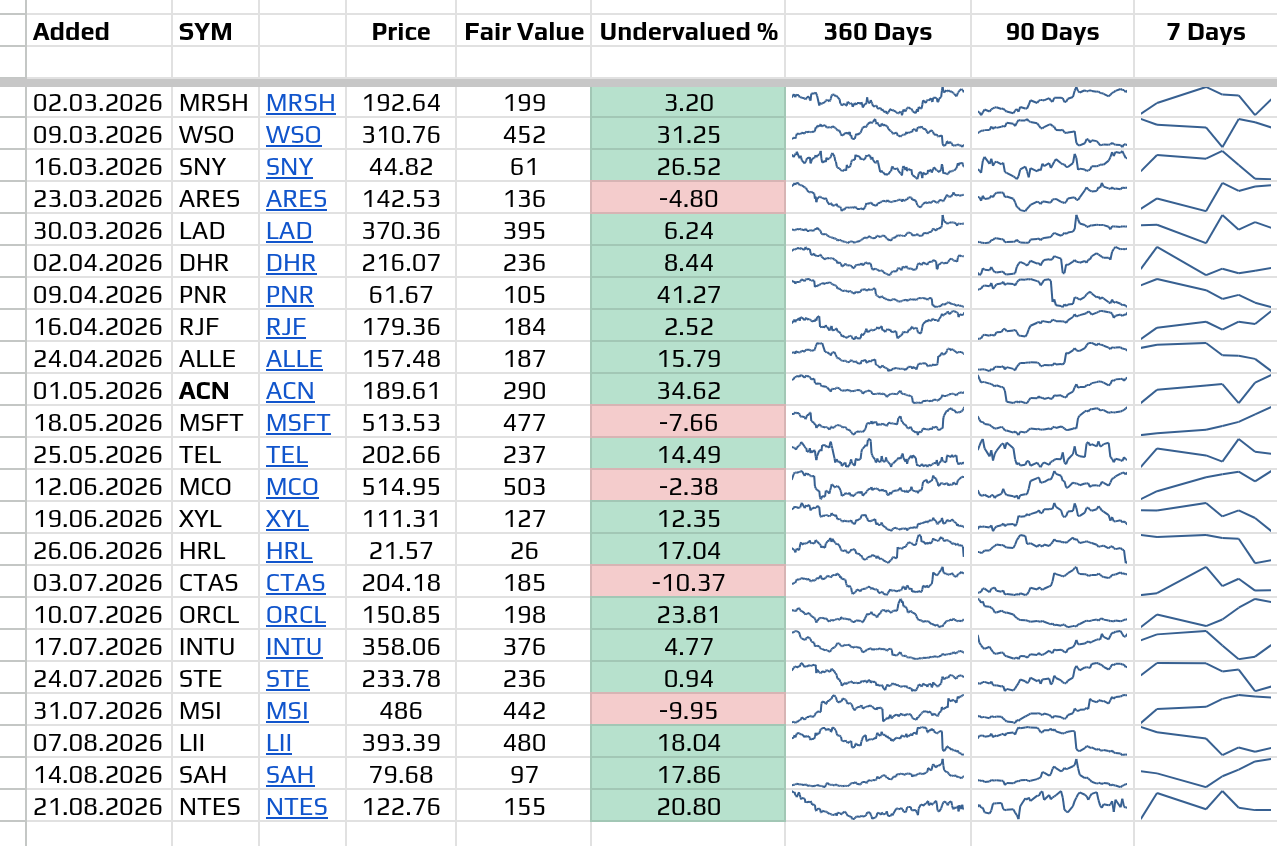
Plan war es dann, Dienstag, Mittwoch oder Donnerstag einen guten Einstiegszeitpunkt zu erwischen und die Option dann Freitag verfallen zu lassen. Kein Druck, keim Müssen .. wenn sich keine Chance ergibt dann wird nicht gehandelt.
Das habe ich jetzt ein Jahr durchgezogen.
Gehandelt habe ich nur United Health (UNH), S&P Global (SPGI), Automatic Data Processing (ADP), Microsoft (MSFT) und Orcacle (ORCL). Ein paar mal habe ich mit Bear Spreads auf den S&P bzw. auf den Nasdaq probiert.
Nach einem Jahr:
UNH wurde mir gleich am Anfang eingebucht, das habe ich aber ausgesessen und konnte ein paar gute Covered Calls verkaufen.
Hier sind die Trades über diesen Sommer:
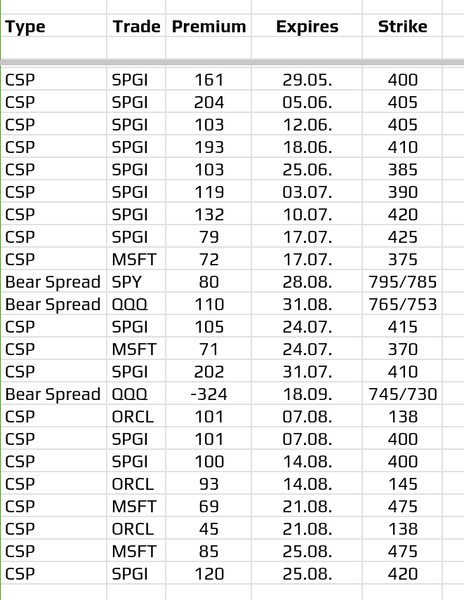
Bei den Bear Spreads habe mich an die 21 Tage DTE Regel gehalten .. alle drei habe ich vorzeitig geschlossen. Einmal mit Verlust.
Der Rest ist bis auf UNH im (letztes Jahr im Herbst) immer komplett verfallen.
Unterm Strich steht nun nach 12 Monaten ein Gewinn von knapp über 7.000 USD (brutto). Zwei mal wurde in dem Zeitraum UNH eingebucht, beide male bin ich die aber wieder (mit Gewinn) losgeworden und ich hatte nur einen Verlust Trade.
Ich reite hier aber auf des Messers Schneide .. die Abstände der CSPs zum Strike sind gering .. meistens rettet mich die kurze Zeit und ein paar mal war es echt knapp.
Entspannt bleibe ich trotzdem .. das Geld ist „Spielgeld“ die Basiswerte sind Aktien die auch ins Dividendendepot kaufen würde .. oder schon drin liegen hab .. und ich habe einen langen Atem und kein Problem mal irgendwas auszusitzen.
Und: Ich handle nur wenn ich einen guten Einstieg erwische.
Für die Puts sollte man ja das Geld entsprechend Strikepreis vorhalten für den Fall der Zuteilung. Interessant wäre, ob Du die 7.000 USD brutto nicht auch mit einer simplen Anlage in einen Dividenden-ETF, einen anderen ETF (Kursgewinne) oder eine ganz andere Anlage (Tagesgeld, Privatkredit, …) mit dem vorgehaltenen Kapital erzielt hättest – oder evtl. sogar mehr? Also ob sich der ganze Aufwand mit den Optionen bei dem Risiko überhaupt lohnt? Haben Sie den Zinsfuß der gehandelten Optionen für sich schon berechnet?
Das mit den Dividenden ist gut. So muss das.
Das mit den Hebelgeschäften ist so eine andere Sache. Wenn der Spieltrieb einmal im Kopf drin ist, dann ist er drin.
Der letzte der so schlau war, hieß Leopold Aschenbrenner, der sicher, aber ganz sicher Zugang zu exklusivster KI hatte und vlt auch KI Agents zum Handeln der Optionen genutzt hat. Trotzdem hat er Milliarden in den Sand gesetzt und Anlegergelder gleich noch mit. Der Trumpf ist/war Liquidität at every(!) Time und Griffin von Citadel hat abgeräumt. Der Witz lässt sich noch etwas feiner erzählen, denn die Hochzeit von Aschenbrenner mit Avital Balwit ( Chief of Staff von Dario Amadei (dichter an der Quelle von Anthropic kann man nicht sein) hat ihm auch nix geholfen.
Es war nicht die Intelligenz oder der Zugang zu Informationen, die es bei Situational Awareness versaut haben, sondern der Spieltrieb oder auch Gier.
Claude(AI) schreibt : “ Overconfidence durch Track Record. Jemand, der gerade 1.551% Gesamtrendite und zwischenzeitlich +439% im ersten Halbjahr eingefahren hat und sich öffentlich als jemand positioniert hat, der „die Zukunft klar sieht“, wird eine Warnung vor Hebelrisiko vermutlich als das lesen, was Kritiker eben schon immer sagen – nicht als neue Information. Das ist keine Bildungslücke, sondern ein motivationales Problem“
Dieses also nur nochmal zur Erinnerung.
Solange es beim Spielgeld bleibt ist alles i.O. Jedem Tierchen sein Plaisierchen.
Und nicht auf die Idee kommen, hierfür eine App oder KI Agents für Hebelgeschäfte zu basteln. Hilft nichts gegen den Spieltrieb im eigenen Kopf.
Grüße
Moin Mad,
interessant, dass es dich doch wieder zu den Optionen hinzieht. Ich habe zu der Zeit, als du deine Optionsgeschäfte regelmäßig veröffentlicht hast, immer wieder gerne vorbeigeschaut und das Geschehen verfolgt. Wenn ich es richtig in Erinnerung habe, waren die Werte, auf die du zu dem Zeitpunkt Optionen geschrieben hast, nicht immer Aktien, die man (i.S. von Qualitätsaktien a la T. Tiedt) auch dauerhaft im Depot haben möchte, falls sie einem eingebucht werden…mag mich diesbezüglich aber auch täuschen….
Das sieht ja bei den oben aufgeführten Werten jetzt anders aus, allerdings sind die Underlyings, auf die du Optionen schreibts ja nicht gerade günstig und binden viel Kapital bei CSP. Auch scheinen mir die Prämien relativ gering, z.B. beim ersten Put auf SPGI 40.000 Euro Kapitalbindung und dafür 161 Euro Prämie, das wären ja weniger als 0,5% > also 6% p.a., wenn man von 30 Tagen Laufzeit ausgeht. Fährst du da ein besonders kleines Delta oder nur kurze Laufzeit?
Ich selbst bin seit mehreren Jahren auch mal mehr, mal weniger mit Optionen unterwegs; in der letzten Zeit auf Tractor Supply, NVO, Comcast, Bank OZK, General mills, deut. Telekom, Copart, Infineon und schaue dabei, dass ich i.d.R. etwa 30 Monate Laufzeit mit Delta 0,2 und dabei etwa 1% Rendite bezogen auf das eingesetzte Kapital raus bekomme. Alles eher „günstigere“ Werte, zumindest auf den Kapitalbedarf bezogen. Bin aktuell auch am überlegen, ob ich der Einfachheit halber auf CSP auf SPY500 ETFs switche > weniger Volatität, weniger Aufwand, aber natürliche auf Kosten der Rendite und deutlich höherem Kapitalbedarf (Underlying aktuell bei 760 USD…).
Das mit der 21 DTE Regel kannte ich noch nicht, muss ich mir mal anschauen. Danke für den Hinweis.
Ich würde mich jedenfalls freuen, wenn du deine Geschäfte wie „damals“ wieder veröffentlichst…war immer sehr interessant!
Hi,
ein paar Gedankenanstöße von mir.
1) Die Fokusierung auf Aktien, die man auch eingebucht haben will, ist aus meiner Sicht absolut richtig. Das Risiko bei Optionen liegt halt im Underlying.
2) Ich schaue mir zusätzlich das Verhältnis aus impliziter zu historischer Volatilität an. Bei über 100% steht dann die Wahrscheinlichkeit mehr auf deiner Seite.
3) Kurze Laufzeiten sind auf den ersten Blick sehr lukrativ, nur lassen sie sich meist nicht oft unter gleichen Bedingungen wiederholen. Wenn man den ShortPut nur zum Andienen nutzt, alles fein. Wenn es ums Geld verdienen geht, tendiere ich zu einer langen Laufzeit (150-360 Tage). Bin kürzlich bei Hermes nach dem Kurssturz unter 1550 wieder eingestiegen (Laufzeit bis Jahresende 2026; Prämie waren 110*100 EUR bei 1560 EUR Strike. Hätte hier nach wenigen Tagen schon mit knapp 20% schließen können. Natürlich ist die Gegenbewegung dann Glück, aber in die Verwaltung steckt man relativ wenig Zeit rein und die Prämie ist aus meiner Sicht saftig.
4) Ein weiterer Indikator ist der RSI, den ich gerne benutzte, wenn mir Wochen- und Tageschart anzeigen, dass der RSI unter oder nur knapp über 30 liegt.
5) In regelmäßigen Abständen schaue ich mir den Fear-and-Gread-Index sowie den VIX an. Ich warte noch auf das Extreme-Fear-Signal. Dann werde ich einen langlaufenden SP auf den SPY schreiben (vmtl. bis Ende 2027). Wenn dann noch der VIX über 20 steht, ist das Setup perfekt.
Beste Grüße
Stefan
@Mc
Guter Punkt. Wenn ich das grob überschlage .. bei kurzen Laufzeiten und Prämien im Bereich von 0,3–0,5% pro Trade komme ich aufs Jahr hochgerechnet nicht auf spektakuläre Zahlen. Ein simpler Dividenden-ETF hätte im gleichen Zeitraum vermutlich ähnlich abgeschnitten. Ob sich der Aufwand lohnt .. wahrscheinlich nicht .. oder eben im Vergleich zu anderen Anlageformen ein Nullsummenspiel
@Thomas
Der Punkt mit dem Spieltrieb ist gar nicht so unwahr .. deswegen auch bewusst nur „Spielgeld“ und Werte, die ich sowieso halten würde. Die Aschenbrenner-Geschichte kenne ich. Und ich habe keine Pläne für KI Agenten oder Apps 😉
@Jo
ich fahre bewusst ein kleines Delta und sehr kurze Laufzeit (meist 2–4 Tage bis Freitag) .. das SPGI-Beispiel mit ca. 40.000 € Kapitalbindung für 161 € Prämie ist also kein Ausreißer .. sondern eher die Regel.
Aber du hast recht .. die Rendite pro Kapitaleinsatz im Vergleich zu deinem Ansatz ist nicht beeindruckend.
Der Vorteil für mich ist eher die kürzere Bindung und dass ich seltener „falsch“ positioniert bin, wenn sich der Markt schnell dreht.
@Stefan
Danke für die konkreten Ansatzpunkte .. das nehme ich mit. IV/HV-Verhältnis schaue ich bisher nicht systematisch an .. werde ich mir mal für die nächsten Einstiege ansehen.
Beim Punkt lange vs. kurze Laufzeit gebe ich dir grundsätzlich recht .. kurze Laufzeiten lassen sich nicht beliebig wiederholen.
Dein Hermes Beispiel zeigt aber schön, wie viel mehr Prämie bei längerer Laufzeit drin ist. RSI und Fear-and-Greed/VIX beobachte ich bisher nur am Rande. Auf dein Extreme Fear Signal für den langlaufenden SPY Put bin ich gespannt, halt uns auf dem Laufenden.
Klasse Monatseinkommen und Top Depot…Glückwunsch und weiterhin fleißig investieren
Deine neue Optionen Strategie gefällt mir sehr gut. Bleib dran…
wo sind denn die trades mit unh und adp zu sehen? auf dem screenshot kann ich sie nicht entdecken